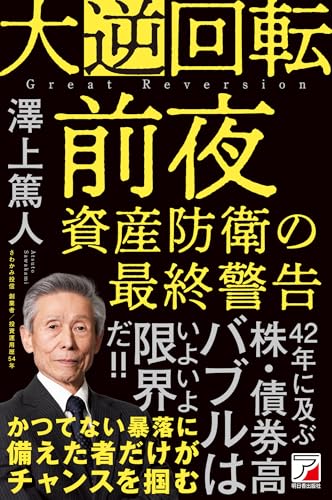
・在2008/09年度因大量资本供应而发生雷曼冲击之后,美国的财政状况膨胀至GDP的40%,欧洲的60%;在日本,提供了大量资金,日本银行的资产负债表膨胀至日本经济的1.3倍,然后提供了更多的资金,然后从2020年开始为感染 COVID-19 的设备提供了更多的资金,盈余钱已经持续了很长一段时间(p26)
・自1983年以来,美国的长期利率一直呈下降趋势,一直持续到2023年。1982/9 年这一比例为 15.8%(第 31 页)
・只有发达国家才有公民养老金制度,随着人口老龄化的发展,所有发达国家的养老金金额都在稳步增加。因此,大约10年前,每年的养老金金额终于超过了储备金额,整个养老金不可避免地会出现净下降(p65)
・如果剩余资金的泡沫破裂,那将是一场无法收回的灾难,他们会盲目地出售债务,但他们不会再出售了。在不适用价格之前,债务价格将下跌,长期债券收益率将上升。当债务汇率开始暴跌时,所有债券都被出售,然后单方面下跌,价格很快就会跌至与纸张相同的水平;这是对债务投资的恐惧(p68)
・在2012年阶段,它是全球GDP的2.1倍,但在过去的10年中,它增长了3.25倍,换句话说,1个单位的债务增加了。其中大多数是主要在发达国家制定零利率政策的时代的产物,利率是为了应对债务的净增加而提高的,而且很有可能这也将是超级资金过剩导致泡沫破裂的开始(第106页)
・在新兴和发展中国家建立的工厂和农场正越来越朝着以较低的价格提供劳动力的方向发展,这是基于资本逻辑的 “财富扣押”,随着这种趋势的发展,不会煽动贫困的人将继续出现在新兴和发展中国家。自十年前以来,这使世界各地的风险得以准确增加,并已成为世界各地根深蒂固的通货膨胀压力,这是一种历史现象,可以说是世界经济全球化的反应(第114页)
・特朗普政府单方面提高了关税,但关税税率的提高将抑制对美国的出口,也将导致美国国内价格的上涨。当然,世界贸易已经萎缩,作为自由贸易体系结果的世界经济未膨胀的增长仍将受到阻碍(第115页)
・当整个金融市场被抛售时,到目前为止的良性循环就会完全改变,也就是说,一旦反向轮换开始,每个企业投资者都会陷入地狱。到目前为止本应累积估值收益的资产账户已大幅减少,投资损失一下子激增,而债务账户则保持不变;这种状况被称为 “资产通缩” 或 “资产负债表通缩”(p124)
・金融机构遭受三重损害:1)贷款接受公司受到泡沫破裂的严重影响,成为贷款账户中的坏账;2)意外导致投资账户急剧下降和投资损失发生;3)它们必须确保向借款人偿还本金和利息,首先是存款(p131)
・下一个全球泡沫破裂,但情况与雷曼冲击时完全不同,不太可能实施与当时类似的措施。据说,所有发达国家和许多国家,例如新兴国家,都有巨额财政赤字,美国的预算赤字已达到国内生产总值的6%,而且不可持续(第139页)
・指数管理只是金钱游戏的一部分,在这个游戏中,资金应该增加。它与投资管理的最初形式相去甚远,参与各方为他们筹集资金的梦想、感情和意图都不见了(p195)
・黄金没有利率,因此当利率上升时,往往会卖出黄金,随着利率的上升,投资产品的投资味道也随之增加,甚至不考虑没有利率的黄金(p218)
・从全面的长期投资者的角度来看,建设未来最重要的一点是他们是否真诚希望作为合作伙伴支持的公司。没有必要单独追逐高增长的公司之类的公司(p225)