・美国股票没有退出或退出这一事实意味着至少有三项协议:1) 由于特朗普领导的独裁治理和法治的丧失,本应存在于美国股市的信贷机构基础受到腐蚀的情况;2) 当已经变得过于昂贵的泡沫破裂时没有买家的风险;3) 美国在时代退出的情况调度波动,看不到下一个全球秩序的模型(p5)
・尽管日本的公司法在国家层面合并为一项公司法,但美国公司法是在方法层面上确定的,而不是在美国通用的联邦层面上确定的,而且每个州的运作方向往往有利于企业主,试图在自己的州成立公司(第46页)
・在美国,对现有上市公司发行多股有表决权的股票有限制,但正是由于这种制度,中国的阿里巴巴集团得以上市250亿美元,首次上市时可以自由发行(p59)
・股票优先原则建立在 “股东最后可以解雇经理” 的前提之上,但这种假设在多股有表决权的情况下失败了。如果股东不满意,他们别无选择,只能出售股票,美国市场导致的治理纪律变得空洞(p61)
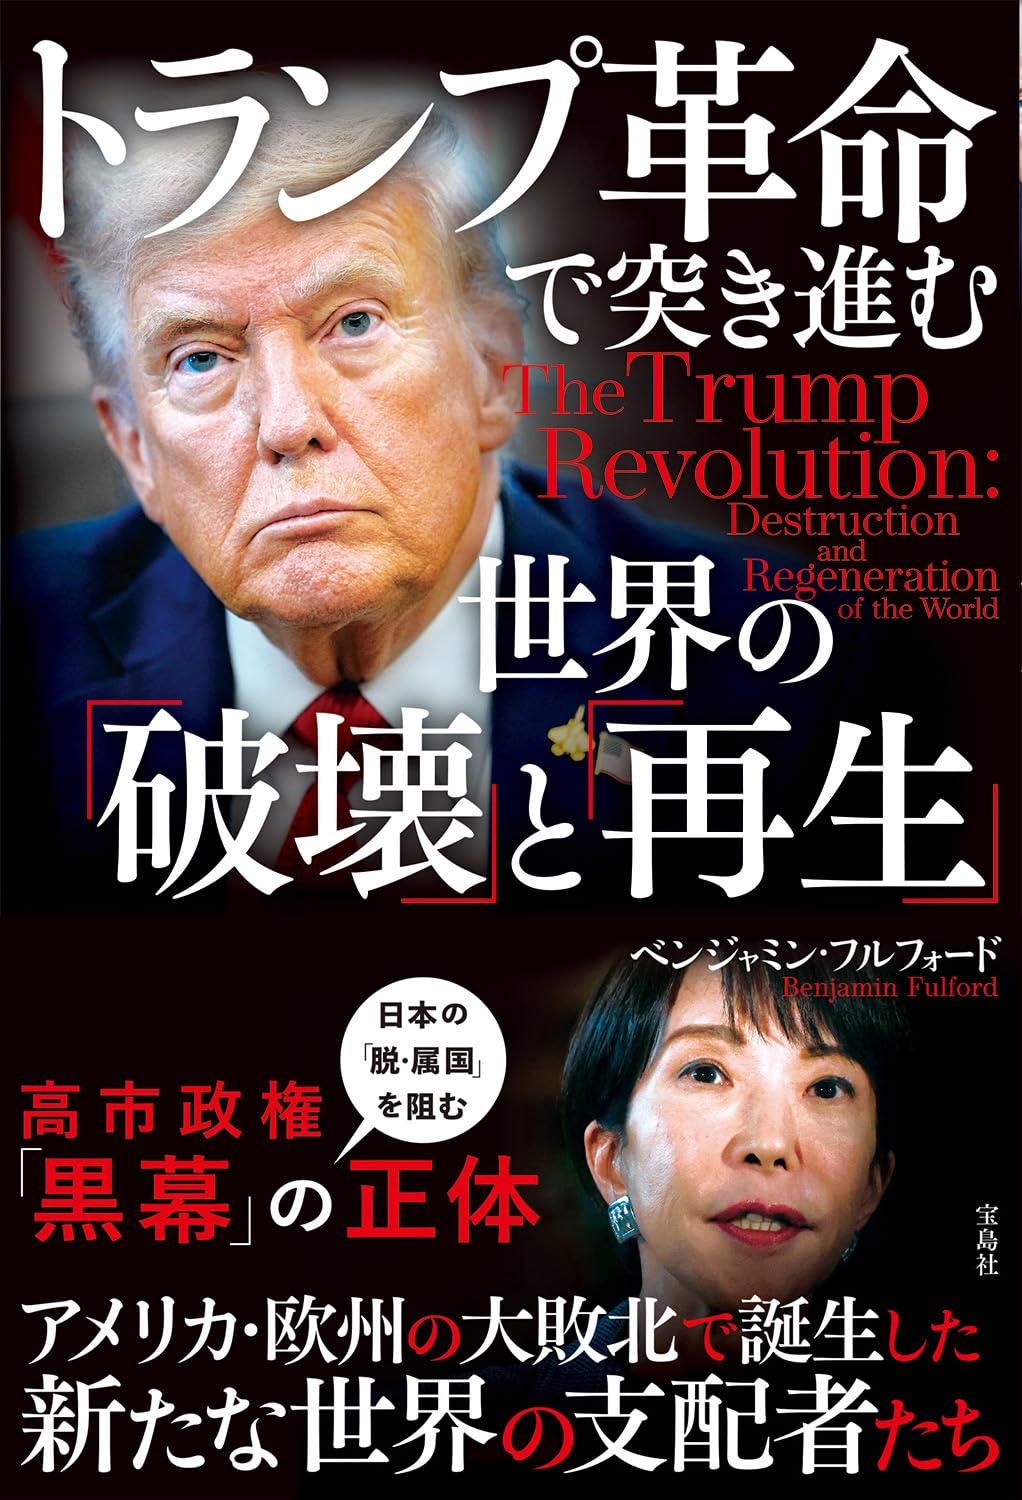
・如果你看看特朗普总统的实际所作所为,你会发现美国对盟国施加严格要求,破坏国际合作主义,陷入沙文主义,对外国人的移民限制·对国际学生和外国研究人员的排斥压制(p85)
・对于类似特朗普的关税,联邦最高法院在2026/2年做出了一项非法裁决,如果批准向进口商退款,总额将达到最高1700亿美元,这将使关税收入的很大一部分流失,并对财务产生重大影响;根据美国纽约联储的报告,特朗普约90%的关税由美国消费者和公司承担,以及美国的关税政策在短期内保护国内产业即使我们以此为目标,从长远来看,也可能如此将导致价格上涨和供应链中断,其他国家将受益于国际资本流动和系统设计(p87、89、90)
・到目前为止,美国经济似乎表现良好的原因是,只有一些富人,例如富人和科技公司,正在享受历史性的财富扩张,而普通消费者已经开始尖叫。毕竟,无论它们被宣传得多么成功,他们都会忽略失败并强迫失败。结果,美国公司要么为此付出代价,要么出现价格变化。我们最终得到的是,由于不合理的混乱、通货膨胀和供应不足,普通百姓的生活将无法运转,也有可能演变为中长期衰退(p93)
・人工智能将产生多少利润是未来的问题,如果不能将预期的生产率提高可视化,那么在飞机前方膨胀的泡沫也接近破裂。同时,中国正在迎头赶上,开发出像Deepseek这样的低成本高效模式,而由美国交易量推动的投资并不一定能带来有效的胜利(p100)
・总之,即使短期内官方汇率持续强劲,可持续性仍存在极大的问号,即使退税和降息一段时间后出现了治疗方案,如果 “通货膨胀再起”、“对预算赤字的担忧” 和 “未能通过人工智能获利” 重叠,它们也将立即进入调整阶段(第101页)
・2023/3年,美国国会上议院和下议院都通过了一项决议,禁止工人养老基金运营商考虑ESG的投资决策,但拜登总统在3月首次否决了该决议(第108页)
・引入了加强SOX法案下的治理,基于Dot Frank法案的奖励披露法规以及有关气候变化和冲突矿产的信息披露义务,这些法规针对的是上市公司。企业方面对 “回应成本过高” 的强烈反对加剧了这一严格规定,各公司非但没有解决ESG问题,反而纷纷退出证券市场,强制性ESG披露增加了公司的负担,使其比高层更困难,私有化的公司数量也有所增加(p117)
・东京证券交易所的市场部门在2022/4年进行了改革,新标准的全面应用始于2025/3年,通常,未达到标准的公司将经历1年的改善期,如果仍未得到改善,则将退市(第164页)
・使用生成式 AI 进行游戏变革,收集信息、组织问题、创建假设和创建场景将大大简化。战略规划不仅仅是 “一些优秀公司的特权”,而且人工智能有可能弥补据说日本公司薄弱的管理能力和人力资源的不足(p205)
・你必须注意的是,人工智能带来的是 “信息” 和 “战略”,而不是利润。如果领域不改变,业务改革没有进展,利润不增加,那么人工智能投资将不是生产力革命,而只是一种成本(p205)
・日本没有必要与美国在同一个竞争环境中作战;日本也有强大的地区,例如半导体制造设备、材料、精密零件、工业机器人等,美国公司无法轻易模仿这些领域。归根结底,决定游戏的是 “实施” 和 “货币化”,在这两者中,通过人工智能获得的知识被应用到该领域,并作为产品或服务转化为利润受到质疑。日本在这方面似乎有自己的顺风;在美国争夺生成式人工智能模型开发,即软件霸权的同时,日本在机器人和工厂等物理世界中实施人工智能。日本制造业的专业领域被称为 “物理人工智能”,很有可能被重新评估为 “推动人工智能的支柱”,这不是飞机选择的IT AI泡沫,而是增长涉及实际需求 (p207)
・日本的出生率下降、人口老龄化和人口减少的问题,但除了被生成式人工智能等覆盖外,有可能根据本国和其他国家的失败案例,实现更理想、更有效的数字化,在这些国家,“医疗/护理/可再生能源领域” 也将利用老龄化社会实现增长(p226)
・未来日本的通货膨胀可能会暂时持续下去,因此股票投资是一种对策;也有购买黄金的想法,但也有盗窃的风险,而且资金本身不会增加,不会产生每小时的速度,而且具有保护作用,但没有 “增加机制”。与此形成鲜明对比的是,由于上市股票是电子管理的,因此它们比实物资产更易于管理(p228)
・重要的是 “我将来会使用哪种货币” 的概念,如果你生活在日本并用日元支付生活费用,那么专注于以日元计价的资产是很自然的。相反,如果你计划将来生活在美元区,你需要多少资金来改善资产文章(p238)
・即使特朗普总统容忍高昂的原油价格并采取煽动通货膨胀的策略,负债累累并购买自己的股票以提高利润的还是美国公司。中长期利率上调直接给管理层带来压力。原油价格的波动直接打击了美国社会和消耗大量能源的美国公司。另一方面,日本公司的 “过多现金和存款” 是最强大的堡垒,而使市场在持有内部储备的同时接受大量外部资源的 “治理成熟” 正在取得进展(第248页)